JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Pemerintah masih mengkaji besaran penghasilan tidak kena pajak (PTKP) yang berpotensi mengalami perubahan. Hingga kini, keputusan mengenai penyesuaian batas penghasilan yang bebas dari pajak tersebut belum ditetapkan. Kajian ini menjadi perhatian karena perubahan PTKP dapat memengaruhi beban pajak masyarakat sekaligus penerimaan negara.
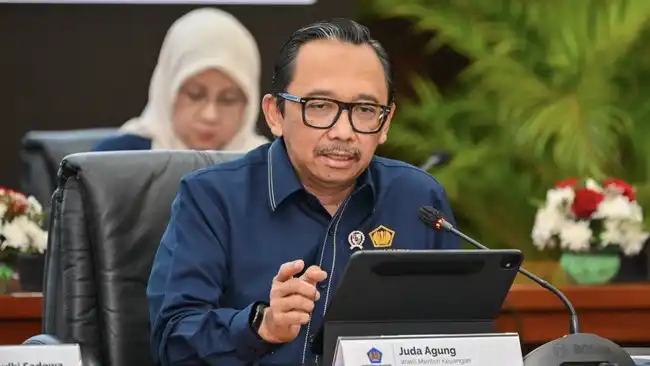
Wakil Menteri Keuangan Juda Agung menyampaikan bahwa pemerintah belum mengambil keputusan final terkait kebijakan tersebut. Menurutnya, setiap opsi perlu dipertimbangkan secara hati-hati agar manfaat dan risikonya dapat dinilai secara bersamaan. Pemerintah tidak hanya melihat dampaknya terhadap wajib pajak, tetapi juga memperhitungkan pengaruhnya terhadap kondisi fiskal dan keberlanjutan penerimaan negara.
Besaran PTKP berperan dalam menentukan bagian penghasilan yang tidak dikenai pajak penghasilan. Karena itu, setiap perubahan batas tersebut perlu mempertimbangkan kemampuan ekonomi masyarakat, perkembangan pendapatan, serta kebutuhan pembiayaan negara. Pemerintah masih mengumpulkan dan menilai berbagai pertimbangan sebelum menyampaikan keputusan resmi kepada publik.
Pemerintah sedang memperhitungkan dampak perubahan batas Penghasilan Tidak Kena Pajak (PTKP) terhadap kondisi ekonomi masyarakat. Salah satu pertimbangan utama berkaitan dengan daya beli. Apabila sebagian penghasilan masyarakat berada di bawah batas pajak yang baru, penghasilan tersebut tidak dikenai pajak penghasilan (PPh). Dengan demikian, jumlah pendapatan yang dapat digunakan untuk memenuhi kebutuhan sehari-hari berpotensi meningkat, terutama bagi pekerja dan keluarga berpenghasilan rendah hingga menengah.
Tambahan pendapatan yang tersedia dapat dimanfaatkan untuk membeli barang dan jasa, membayar kebutuhan pendidikan, memenuhi biaya kesehatan, atau menambah tabungan. Dalam skala yang lebih luas, peningkatan konsumsi rumah tangga berpotensi mendukung aktivitas usaha dan memperkuat perputaran ekonomi. Meski demikian, besarnya manfaat tersebut akan bergantung pada nilai penyesuaian PTKP, kondisi harga, tingkat pendapatan, serta respons masyarakat terhadap perubahan beban pajak. Karena itu, dampak terhadap daya beli perlu dihitung berdasarkan data ekonomi yang menyeluruh, bukan hanya dari perubahan nominal batas penghasilan.
Di sisi lain, kenaikan batas PTKP dapat mengurangi penerimaan PPh karena lebih banyak penghasilan tidak lagi menjadi dasar pengenaan pajak. Penurunan penerimaan tersebut perlu dibandingkan dengan potensi manfaat ekonomi yang muncul melalui peningkatan konsumsi dan kegiatan usaha. Penerimaan pajak tetap dibutuhkan untuk membiayai layanan publik, pembangunan, dan program pemerintah, sehingga perubahan kebijakan harus mempertimbangkan kesinambungan anggaran negara. Pemerintah kini mencari titik optimal memperluas ruang finansial masyarakat dan menjaga kapasitas penerimaan negara. Pertimbangan ini menunjukkan bahwa kajian masih berlangsung dan belum dapat dimaknai sebagai keputusan final untuk menaikkan batas PTKP.
Wacana untuk menaikkan batas Penghasilan Tidak Kena Pajak (PTKP) kembali mencuat dalam rapat yang berlangsung di Istana Negara pada akhir September 2026. Pembahasan tersebut menjadi bagian dari perhatian pemerintah terhadap daya beli masyarakat dan beban pajak yang ditanggung pekerja berpenghasilan rendah. Dalam forum itu, Menteri Koordinator Perekonomian Airlangga Hartarto menyampaikan kemungkinan adanya penyesuaian batas PTKP agar disetarakan dengan upah minimum provinsi (UMP).
Gagasan tersebut berarti pekerja yang memperoleh penghasilan sebesar UMP berpotensi tidak dikenai pajak penghasilan orang pribadi. Saat ini, penentuan penghasilan yang tidak dikenai pajak mengacu pada batas PTKP yang ditetapkan melalui ketentuan perpajakan. Apabila batas tersebut nantinya disesuaikan dengan UMP, pekerja di daerah dengan pendapatan minimum dapat memperoleh ruang penghasilan yang lebih besar sebelum kewajiban pajak mulai diterapkan.
Namun, pernyataan mengenai penyamaan PTKP dan UMP masih berada dalam tahap wacana atau kajian. Belum terdapat keterangan bahwa kebijakan tersebut telah disahkan, berlaku, atau dituangkan dalam peraturan resmi. Karena itu, masyarakat perlu membedakan gagasan yang disampaikan dalam rapat pemerintah dan keputusan kebijakan yang telah memiliki dasar hukum. Penerapannya, apabila dilanjutkan, masih memerlukan pembahasan mengenai mekanisme, dampak terhadap penerimaan negara, perbedaan UMP antarwilayah, serta kemungkinan perubahan aturan perpajakan. Pemerintah juga perlu menjelaskan apakah penyesuaian akan berlaku bagi seluruh pekerja, jenis penghasilan tertentu, atau kelompok wajib pajak dengan kriteria khusus. Sampai ada pengumuman resmi dan regulasi yang ditetapkan, ketentuan PTKP yang berlaku tetap menjadi acuan dalam menghitung kewajiban pajak. Dengan demikian, wacana tersebut dapat dipahami sebagai usulan untuk mengkaji ulang batas penghasilan bebas pajak, bukan sebagai kebijakan yang sudah efektif.
Ketentuan yang berlaku saat ini menetapkan batas Penghasilan Tidak Kena Pajak (PTKP) sebesar Rp54 juta per tahun. Jika dihitung secara bulanan, nilai tersebut setara dengan Rp4,5 juta. Penghasilan hingga batas itu tidak menjadi dasar pengenaan Pajak Penghasilan (PPh) orang pribadi, sepanjang memenuhi ketentuan perpajakan yang berlaku. Besaran PTKP berfungsi sebagai ambang untuk menentukan bagian penghasilan yang mulai diperhitungkan dalam kewajiban pajak.
Gambaran sederhananya dapat dilihat melalui contoh seseorang yang memperoleh penghasilan Rp5 juta per bulan. Dalam satu tahun, penghasilan tersebut mencapai Rp60 juta. Nilai itu lebih tinggi daripada batas PTKP tahunan sebesar Rp54 juta, sehingga terdapat selisih Rp6 juta total penghasilan tahunan dan batas penghasilan yang tidak dikenai pajak. Perhitungan ini membantu menunjukkan bagaimana ambang PTKP diterapkan terhadap penghasilan tahunan.
Menurut penjelasan Airlangga Hartarto, selisih Rp6 juta tersebut merupakan bagian penghasilan yang dikenai PPh. Dengan demikian, contoh penghasilan Rp5 juta per bulan tidak berarti seluruh penghasilan Rp60 juta langsung dikenai pajak. Bagian yang menjadi perhatian dalam ilustrasi adalah nilai yang berada di atas batas PTKP, kemudian pengenaan pajaknya tetap mengikuti mekanisme, tarif, dan ketentuan administrasi perpajakan yang berlaku.
Ilustrasi tersebut menggambarkan mekanisme berdasarkan batas PTKP saat ini, bukan keputusan baru mengenai perubahan PTKP. Karena itu, angka Rp54 juta per tahun atau Rp4,5 juta per bulan perlu dipahami sebagai batas yang sedang berlaku dalam contoh tersebut. Adapun kajian ulang pemerintah mengenai batas penghasilan bebas pajak merupakan proses terpisah dan belum dapat disamakan dengan perubahan ketentuan yang telah ditetapkan.